Loading...

Consórcio de Veículos

Veículo

Veículos

Como funciona o consórcio de veículos?

O consórcio de veículos é uma modalidade de compra planejada que permite adquirir carros, motos, caminhões, veículos utilitários ou outros bens automotores sem a cobrança de juros como acontece em um financiamento tradicional.

Na prática, um grupo de pessoas se reúne com o mesmo objetivo: formar uma poupança coletiva para a compra de veículos. Todos os participantes pagam parcelas mensais e, ao longo do tempo, alguns são contemplados e recebem o direito de utilizar a carta de crédito para comprar o veículo desejado.

Essa contemplação pode acontecer de duas formas principais: por sorteio ou por lance.

O que é a carta de crédito?

A carta de crédito é o valor contratado no consórcio. Por exemplo: se uma pessoa contrata um consórcio de R$ 100 mil, esse será o valor disponível para a compra do veículo quando ela for contemplada.

Com essa carta, o cliente pode adquirir um veículo novo, seminovo ou usado, respeitando as regras da administradora e as condições previstas em contrato.

É importante entender que a carta de crédito não é um dinheiro livre depositado na conta do cliente. Ela é liberada para a compra do bem, mediante análise, documentação e aprovação da garantia.

Como funcionam as parcelas?

As parcelas do consórcio são formadas por alguns componentes, como:

  • Fundo comum: valor usado para formar o caixa do grupo e contemplar os participantes;
  • Taxa de administração: remuneração da administradora pelo serviço de gestão;
  • Fundo de reserva, quando previsto;
  • Seguro, quando contratado.

Diferente do financiamento, o consórcio não possui juros remuneratórios.

Porém, isso não significa que não existam custos. O principal custo é a taxa de administração, que deve ser analisada com atenção antes da contratação.

O que são as assembleias?

As assembleias são reuniões mensais realizadas pela administradora do consórcio. É nelas que acontecem as contemplações dos participantes.

Durante a assembleia, a administradora verifica o saldo disponível no grupo e define quantas cartas poderão ser contempladas naquele mês.

As contemplações normalmente acontecem por sorteio e por lance.

Contemplação por sorteio

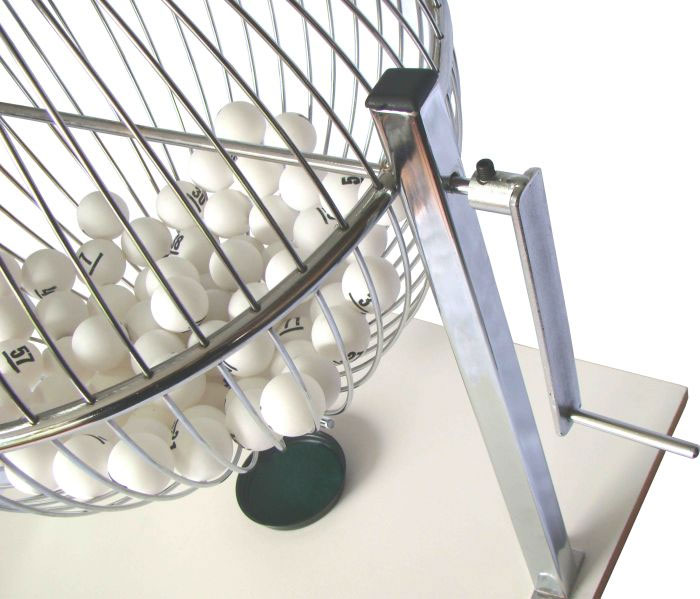
A contemplação por sorteio é a forma mais democrática do consórcio. Todos os participantes ativos e em dia com suas parcelas concorrem em igualdade, independentemente do número de parcelas já pagas.

Isso significa que uma pessoa pode ser contemplada no início, no meio ou no final do grupo. Não existe como garantir quando o sorteio acontecerá.

Por isso, o consórcio deve ser entendido como uma ferramenta de planejamento, e não como uma promessa de aquisição imediata.
Contemplação por sorteio

Contemplação por lance

O lance é uma forma de antecipar a contemplação. Funciona como uma oferta feita pelo participante para tentar ser contemplado antes do sorteio.

Na prática, o cliente oferece um valor para antecipar parte do saldo devedor.

Se o lance estiver entre os maiores do grupo naquele mês, ele poderá ser contemplado.

Existem diferentes tipos de lance, dependendo das regras da administradora:

Lance livre

No lance livre, o participante escolhe quanto deseja ofertar. Normalmente, quem oferece o maior percentual em relação ao crédito tem mais chances de ser contemplado.

Lance fixo

No lance fixo, a administradora define previamente um percentual específico para participação. Nesse caso, todos que ofertam aquele percentual concorrem dentro da mesma modalidade.

Lance embutido

O lance embutido permite que o cliente utilize parte da própria carta de crédito como lance.

Por exemplo: se a carta é de R$ 100 mil e o cliente ofertar um lance embutido de R$ 25 mil da própria carta. Se for contemplado, esse valor será abatido do crédito disponível para a compra. Nesse exemplo, o cliente não receberia R$ 100 mil para comprar o veículo, mas sim R$ 75 mil, pois R$ 25 mil foram usados como lance. Dessa forma o cliente não precisa usar nenhum dinheiro do bolso dele.

Lance misto

Na oferta do lance misto, o pagamento pode ser uma parte embutido e a outra parte com recursos próprios. Uma forma de aumentar o valor do lance, sem comprometer o seu orçamento.
O veículo adquirido normalmente fica alienado à administradora até a quitação.

O que acontece depois da contemplação?

Após ser contemplado, o cliente passa a ter o direito de utilizar a carta de crédito, mas ainda precisa cumprir algumas etapas.

A administradora fará uma análise de crédito, solicitará documentos pessoais, documentos do veículo e verificará se o bem atende às regras do consórcio.

O veículo adquirido normalmente fica alienado à administradora até a quitação total da cota. Isso significa que ele serve como garantia da operação.

Posso escolher qualquer veículo?

Em geral, o consórcio permite escolher o veículo dentro da categoria contratada e respeitando as regras da administradora.

É possível comprar veículos novos ou usados, mas os usados costumam ter limite de ano de fabricação. Também pode haver regras diferentes para carros, motos, caminhões, utilitários ou veículos pesados.

Por isso, antes de contratar, é importante entender exatamente qual tipo de veículo você pretende comprar e se ele se enquadra nas regras da administradora.

Consórcio de Veículos

O crédito é corrigido ao longo do tempo?

Sim. Em muitos consórcios, a carta de crédito e as parcelas podem ser atualizadas ao longo do tempo por algum índice previsto em contrato ou pela variação do preço do bem de referência.

Essa correção existe para preservar o poder de compra do crédito. Afinal, se o veículo fica mais caro com o passar dos anos, o crédito também precisa acompanhar essa valorização para continuar sendo suficiente para a compra.

Por outro lado, quando o crédito é reajustado, a parcela também pode ser reajustada.

Consórcio é indicado para quem?

O consórcio de veículos costuma fazer mais sentido para quem deseja comprar de forma planejada, não tem urgência imediata ou quer fugir dos juros mais altos de um financiamento.

Ele também pode ser interessante para quem deseja trocar de veículo no futuro, formar uma reserva forçada com objetivo definido ou organizar a compra sem comprometer tanto o orçamento.

Porém, não é a melhor alternativa para quem precisa do veículo imediatamente e não possui recursos para ofertar lance ou aguardar a contemplação.

Consórcio não é financiamento

Essa é uma das principais diferenças.

No financiamento, o cliente geralmente recebe o veículo de imediato e paga esse valor ao banco com juros ao longo do tempo.

No consórcio, o cliente participa de um grupo, paga mensalmente e precisa ser contemplado para utilizar a carta de crédito. Em compensação, não há cobrança de juros como no financiamento, mas sim taxa de administração e demais custos previstos em contrato.

Por isso, o financiamento costuma atender melhor quem tem urgência, enquanto o consórcio tende a favorecer quem tem planejamento.

O que avaliar antes de contratar?

Antes de contratar um consórcio de veículos, é importante analisar:

  • Valor da carta de crédito;
  • Prazo total do grupo;
  • Valor da parcela;
  • Taxa de administração;
  • Regras de reajuste;
  • Possibilidade de lance;
  • Percentual permitido de lance embutido;
  • Histórico de contemplações do grupo;
  • Regras para veículos usados;
  • Condições para liberação do crédito após a contemplação.

Mais do que olhar apenas o valor da parcela, é essencial entender a estratégia por trás da contratação.

Conclusão

O consórcio de veículos é uma ferramenta de planejamento financeiro. Ele pode ajudar na compra de um carro, moto, caminhão ou outro veículo de forma mais organizada, sem os juros típicos de um financiamento.

No entanto, ele exige paciência, disciplina e compreensão das regras. A contemplação pode acontecer por sorteio ou por lance, e não há garantia de quando ela ocorrerá.

Por isso, antes de contratar, o ideal é avaliar o objetivo, o prazo, a capacidade de pagamento e a estratégia de contemplação.

Quando bem utilizado, o consórcio pode ser uma alternativa inteligente para quem deseja comprar um veículo sem tomar decisões precipitadas e sem comprometer o futuro financeiro.

O consórcio não muda sua renda…
👉 Ele muda o seu comportamento.

Ele te tira do: ❌ imediatismo
E te leva para o: ✅ planejamento estratégico

📲 PRÓXIMO PASSO
Agora que você entendeu como funciona…
👉 A pergunta é simples:
Você quer continuar pagando juros…
ou começar a usar estratégia?

📩 Me chama no WhatsApp
E eu te mostro o planejamento ideal para o seu bolso e para o seu momento de vida.