Loading...

Tudo Sobre Consórcio

Image

Sobre o Consórcio

Como funciona o consórcio?

O consórcio é uma modalidade de compra planejada baseada na união de pessoas com um objetivo em comum: adquirir um bem ou contratar um serviço por meio da formação de uma poupança coletiva.

Em vez de recorrer a um empréstimo bancário para comprar imediatamente ou esperar muitos anos para acumular todo o dinheiro necessário, os participantes contribuem mensalmente para um fundo comum administrado por uma empresa especializada. Esse fundo é utilizado para contemplar os integrantes do grupo ao longo do prazo contratado.

Embora seja frequentemente comparado ao financiamento, o consórcio possui uma lógica completamente diferente. Seu principal objetivo não é conceder crédito mediante cobrança de juros, mas organizar um sistema de autofinanciamento coletivo, permitindo que todos os participantes, em momentos diferentes, tenham acesso ao valor contratado.

Como o consórcio funciona na prática?

Ao ingressar em um grupo de consórcio, o participante escolhe uma carta de crédito, que corresponde ao valor que pretende utilizar futuramente para comprar um bem ou contratar um serviço.

Todos os meses, cada integrante realiza sua contribuição conforme previsto em contrato. A soma dessas contribuições forma o fundo comum do grupo, que será utilizado para contemplar um ou mais participantes durante cada assembleia mensal.

Após ser contemplado, o consorciado recebe o direito de utilizar sua carta de crédito para a finalidade prevista no contrato, permanecendo responsável pelo pagamento das parcelas restantes até o encerramento do grupo.

O que é a carta de crédito?

A carta de crédito representa o valor disponibilizado ao consorciado quando ocorre sua contemplação.

Ela funciona como um crédito para aquisição do bem ou serviço contratado, respeitando as regras da administradora e da legislação vigente.

Dependendo da modalidade contratada, a carta pode ser utilizada para:

  • Compra de imóveis residenciais ou comerciais;
  • Compra de terrenos;
  • Construção ou reforma;
  • Aquisição de veículos;
  • Compra de motocicletas;
  • Caminhões, máquinas e equipamentos;
  • Quitação de financiamento (quando permitido contratualmente);
  • Outras finalidades previstas em regulamento.

Na prática, a carta de crédito oferece ao contemplado poder de negociação semelhante ao de um comprador que dispõe do valor para pagamento à vista.
A Contemplação no Consórcio é também um momento de alegria!

O que é a assembleia?

A assembleia é a principal etapa operacional do consórcio.

Ela ocorre periodicamente — normalmente todos os meses — e é o momento em que a administradora realiza a gestão financeira do grupo, verifica os recursos disponíveis e promove as contemplações.

É durante a assembleia que são realizados:

  • os sorteios;
  • a apuração dos lances;
  • a definição dos contemplados daquele mês;
  • a prestação de informações sobre a situação financeira do grupo.

Cada grupo possui seu próprio calendário e regulamento, que determinam seu funcionamento.

Como acontece a contemplação?

A contemplação é o momento em que o participante passa a ter direito à utilização da carta de crédito.

Existem duas formas principais de contemplação.

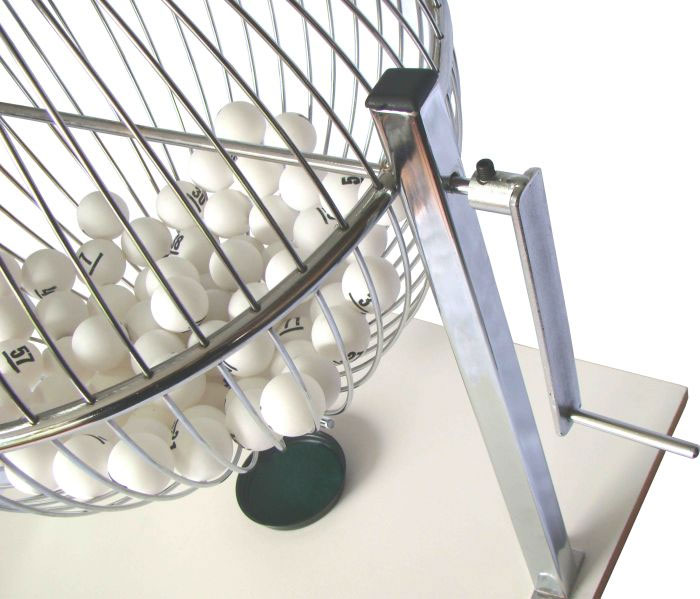
Contemplação por sorteio

Todos os participantes que estiverem em situação regular no grupo concorrem em igualdade de condições.

Como qualquer sorteio, não existe previsão sobre quando ocorrerá. O participante pode ser contemplado logo nos primeiros meses ou apenas próximo ao encerramento do grupo.

Essa característica faz parte da natureza do sistema de consórcios.

Image

Contemplação por lance

O lance consiste na antecipação de parte do valor que ainda seria pago futuramente.

Funciona de maneira semelhante a uma oferta: o participante informa quanto deseja antecipar e, conforme as regras do grupo, os maiores lances podem ser contemplados.

Cada administradora estabelece critérios específicos para aceitação e classificação dos lances.

Dependendo do contrato, podem existir modalidades como:

  • Lance livre;
  • Lance fixo de 40%;
  • Lance fixo de 25%;
  • Lance Fidelidade;
  • Lance Limitado;
  • Lance Fipe;
  • Lance Misto;
  • Lance embutido (utilizando parte da própria carta de crédito);
  • Outras modalidades previstas em regulamento.

Quais são as vantagens do consórcio?

Quando utilizado de forma adequada, o consórcio pode oferecer diversos benefícios, entre eles:

  • incentivo ao planejamento financeiro;
  • possibilidade de aquisição sem juros típicos do financiamento;
  • disciplina para formação de patrimônio;
  • flexibilidade de utilização da carta de crédito conforme o contrato;
  • possibilidade de antecipar a contemplação por meio de lances;
  • poder de compra semelhante ao de uma negociação à vista após a contemplação.

Naturalmente, essas vantagens precisam ser analisadas em conjunto com os objetivos e o momento financeiro de cada pessoa.

Conclusão

Mais do que uma forma de compra, o consórcio pode ser compreendido como um instrumento de planejamento financeiro.

Quando utilizado de maneira consciente, ele permite organizar objetivos futuros, reduzir a dependência do crédito tradicional e criar disciplina para a formação de patrimônio.

Assim como qualquer decisão financeira importante, compreender seu funcionamento é o primeiro passo para avaliar se essa modalidade faz sentido para a realidade de cada pessoa.

Informação sempre será um investimento melhor do que qualquer decisão tomada por impulso.